Tips Bisnis
Mencatat Biaya Operasional Usaha: Bedakan Pengeluaran, HPP, dan Penjualan
Dalam artikel ini
Catatan biaya yang berguna menjelaskan tanggal, tujuan, nominal, outlet, dan bukti pengeluaran. Pisahkan biaya operasional dari nilai penjualan, biaya produk, serta perpindahan uang. Di Strans Space, data biaya ikut memengaruhi pembacaan hasil usaha pada Dashboard Owner. Hindari memasukkan pengeluaran yang sama di lebih dari satu tempat tanpa memeriksa dampaknya pada laporan.
Kelompokkan berdasarkan apa yang sebenarnya terjadi
Penjualan mencatat barang atau layanan yang dijual. HPP berkaitan dengan biaya produk yang menjadi dasar perhitungan biaya penjualan. Biaya operasional membantu mencatat keperluan usaha seperti sewa atau listrik. Perpindahan uang, misalnya setoran kas ke rekening sendiri, mempunyai tujuan berbeda dari membayar pihak lain. Contoh-contoh ini adalah cara memahami catatan operasional, bukan penetapan perlakuan akuntansi atau pajak untuk semua usaha. Transaksi khusus, pembelian aset, pembayaran di muka, dan pinjaman dapat memerlukan penanganan tersendiri. Jika cakupannya belum jelas, konsultasikan dengan orang yang mengelola pembukuan sebelum memasukkan data secara massal.
Gunakan catatan kecil yang selalu lengkap
Saat sebuah biaya terjadi, catat tujuan pengeluaran dengan kata yang dikenali orang lain. Listrik outlet BSD bulan November lebih mudah diperiksa daripada Biaya lain. Sertakan tanggal, nominal, lokasi, serta keterangan atau bukti yang tersedia pada alur pencatatan Anda. Nominal perlu diperiksa sebelum disimpan, terutama saat menyalin angka dari struk. Pisahkan kebutuhan pribadi pemilik dari keperluan usaha dalam pembukuan yang Anda kelola. Jika satu pembayaran mencakup beberapa outlet, jelaskan pembagiannya agar perbandingan antar-outlet tidak menggunakan asumsi yang berbeda-beda.
Waspadai penghitungan dua kali
Risiko umum muncul ketika pembelian bahan dicatat sebagai pengeluaran, lalu biaya produk dari bahan yang sama juga masuk ke HPP, tetapi keduanya diperlakukan sebagai pengurang yang sama pada ringkasan yang dibandingkan. Sebelum menyimpulkan laba turun, pahami cara sumber biaya tersebut dibaca dalam laporan yang Anda gunakan. Jangan menghapus catatan pembelian hanya untuk memperbaiki tampilan angka. Telusuri dulu tujuan pencatatan dan bagaimana laporan menyusunnya. Simpan bukti perubahan bila ada koreksi. Perubahan HPP katalog juga perlu dibaca bersama keterangan biaya historis agar biaya lama tidak dibandingkan seolah-olah seluruhnya memakai harga hari ini.
Bandingkan biaya dan penjualan dalam cakupan yang sama
Periksa tanggal transaksi, periode laporan, dan outlet yang dipilih. Membandingkan biaya satu bulan dengan penjualan satu minggu dapat menghasilkan kesimpulan yang keliru. Hal yang sama terjadi bila biaya seluruh cabang dibandingkan dengan omzet satu lokasi saja. Tidak semua pengeluaran bulanan tersebar rata setiap hari. Catat konteks pembayaran besar atau tidak rutin agar pembaca laporan dapat memahami perubahannya. Gunakan estimasi laba sebagai alat pemeriksaan awal, lalu lanjutkan ke rincian biaya dan transaksi. Angka ringkasan tidak menjelaskan seluruh kejadian usaha dengan sendirinya.
Bangun rutinitas penutupan yang bisa diulang
Tentukan siapa yang mencatat biaya dan siapa yang memeriksanya. Saat meninjau hari atau minggu berjalan, cari catatan tanpa keterangan, bukti yang belum terhubung, nominal yang janggal, dan pengeluaran ganda. Cocokkan juga kas fisik serta penerimaan nontunai sesuai metode pembayaran. Jika data biaya belum berhasil dimuat, jangan membaca estimasi hasil usaha seolah-olah seluruh biaya sudah masuk. Periksa status sumber data pada Dashboard terlebih dahulu. Untuk koreksi yang melibatkan periode lama atau perlakuan pembukuan, gunakan proses yang disepakati usaha dan simpan jejaknya.
Ringkasan
Tujuan pencatatan biaya adalah membuat angka dapat dijelaskan. Pakai keterangan yang konsisten, periksa cakupan laporan, dan telusuri penghitungan ganda sebelum menarik kesimpulan tentang hasil usaha.
Rujukan dan bacaan lanjutan
Lanjutkan dengan panduan.
Kenali alur dan batas pemakaiannya sebelum menyiapkan kasir untuk usaha Anda.
Bacaan yang berkaitan.
 Tips Bisnis
Biaya Aplikasi Kasir Warung 1 Outlet: Strans, Olsera, dan majoo
Hitung biaya kasir warung satu outlet dengan dua staf. Bandingkan tagihan Strans POS, Olsera, dan majoo, batas paket, serta biaya di luar langganan.
 Tips Bisnis
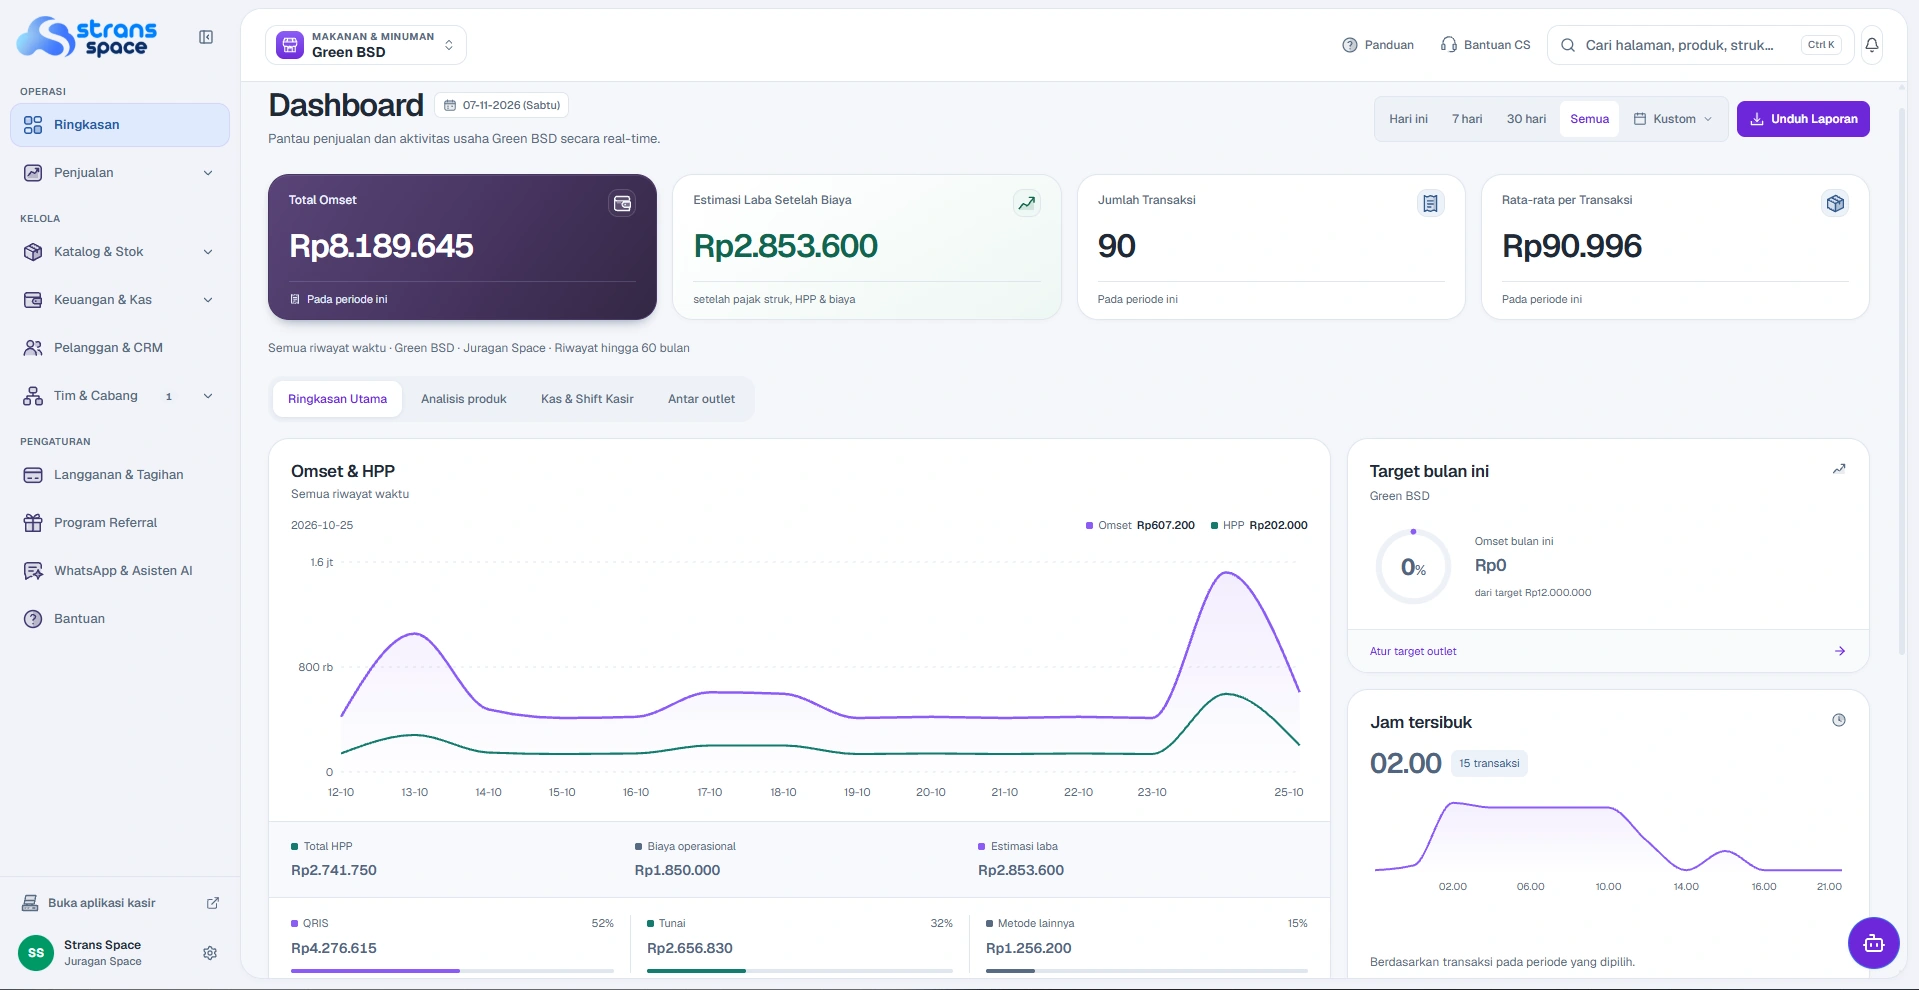
Omzet dan Estimasi Laba di Dashboard Owner: Kenapa Angkanya Berbeda?
Pahami perbedaan omzet, jumlah transaksi, rata-rata transaksi, HPP, dan estimasi laba. Cocokkan periode dan kelengkapan biaya sebelum membandingkan angka.
 Tips Bisnis
7 Kriteria Memilih Aplikasi Kasir (POS) Terbaik untuk Kafe dan Retail di Indonesia 2026
Bingung memilih software kasir untuk usaha baru? Simak 7 faktor penentu: skema biaya multi-cabang, keandalan mode offline, perhitungan HPP resep, hingga kemudahan akses browser.